
Від холдингів до потенційних оболонок: хто отримує мільярди з одним працівником
Упродовж останніх 2 років 122 приватні компанії зуміли поєднати мільярдні доходи та усього 1-3 працівників у штаті. Частина з них має зрозумілу холдингову, інвестиційну або торговельну модель. В інших мінімальний штат...
Упродовж останніх 2 років 122 приватні компанії зуміли поєднати мільярдні доходи та усього 1-3 працівників у штаті. Частина з них має зрозумілу холдингову, інвестиційну або торговельну модель. В інших мінімальний штат доповнюється різким зростанням оборотів, відсутністю активів та іншими нетиповими показниками.
У серпні поняття компанії-оболонки стало для банків не теоретичним терміном, а практичним критерієм обслуговування бізнесу. Для банків, які 14 травня підписали оновлений Меморандум про прозорість ринку платіжних послуг, завершився тримісячний термін упровадження першого етапу домовленостей. Документ передбачає окремі ліміти для юридичних осіб, у яких банк за результатами належної перевірки виявив понад дві ознаки компанії-оболонки, наголошує Асоціація українських банків.
Так, у фокусі банків опиняються компанії, чиї фінансові потоки не відповідають видимому масштабу бізнесу: кількості працівників, активам, господарським витратам та операційній інфраструктурі. Щоб оцінити масштаб таких випадків серед українського бізнесу, аналітики платформи великих даних VKURSI проаналізували підприємства, які принаймні в одному з двох років — 2024 або 2025 — отримали понад 1 млрд грн доходу, задекларувавши від одного до трьох працівників.
Платформа великих даних VKURSI – офіційний провайдер доступу до державних реєстрів. VKURSI Market BI – сервіс аналізу ринків на основі даних з державних реєстрів.
Аналітики VKURSI проаналізували 122 приватні компанії. Їхній сукупний дохід за два роки становив майже 470 млрд грн. Понад третина з них — 43 компанії — мала лише одного працівника. Ще 24 підприємства були зареєстровані протягом 2024–2025 років.
 Торгівля та енергетика формують майже 60% вибірки
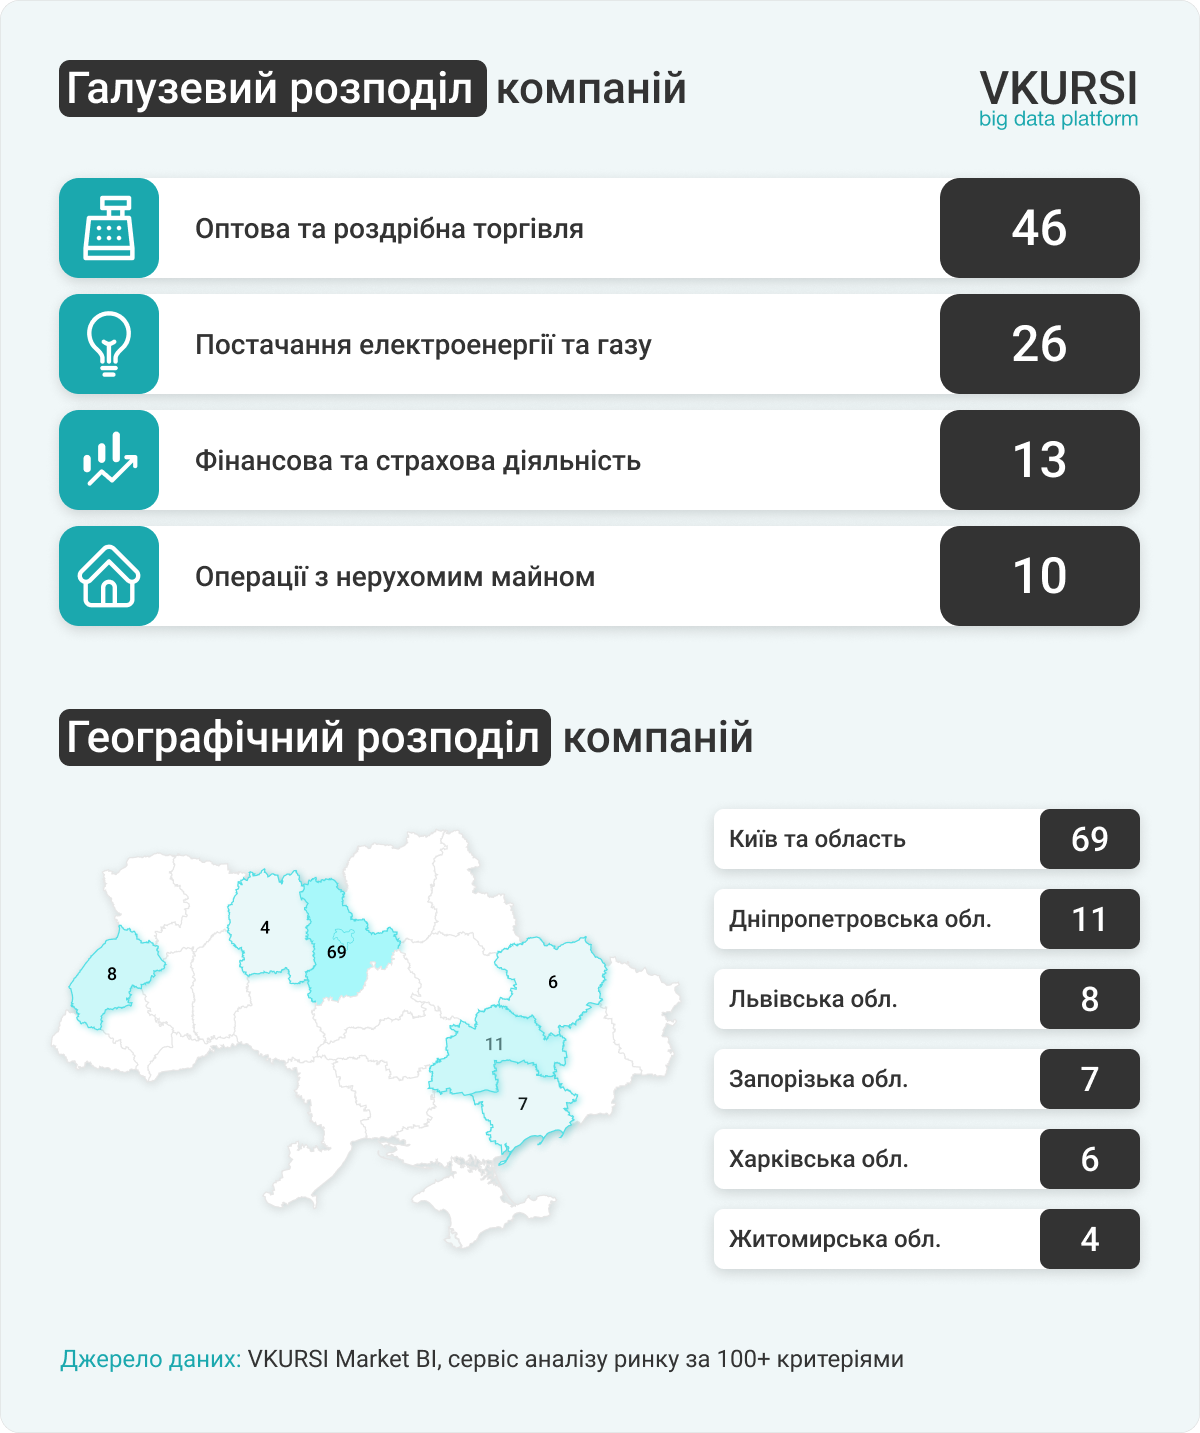
Найбільше таких компаній працює в оптовій і роздрібній торгівлі — 46. Ще 26 займаються постачанням електроенергії та газу, 13 належать до фінансового і страхового сектору, 10 працюють із нерухомістю.
Отже, 72 зі 122 компаній, або майже 60%, припадають на торгівлю та енергетику — сфери, де значні обороти можуть проходити через окрему юридичну особу без великого власного штату.
У Києві та Київській області зареєстровано 69 компаній — 57% вибірки. У Дніпропетровській області працюють 11 таких підприємств, у Львівській — вісім, у Запорізькій — сім, у Харківській — шість, у Житомирській — чотири.
Практичні кейси: коли цифри перестають складатися в бізнес-модель
Ознаки, за якими компанія може бути ідентифікована як компанія-оболонка, визначені регуляторними вимогами. На практиці оцінка ризикового профілю компанії не обмежується перевіркою окремих критеріїв — важливе значення має їх поєднання з фінансовими, реєстраційними та іншими даними про діяльність бізнесу.
Практичний аналіз вибірки приватних компаній із мільярдними доходами та штатом до трьох працівників показує, що оцінювати такі компанії лише за співвідношенням доходу та кількості працівників недостатньо. Для оцінки ризикового профілю важливо враховувати сукупність ознак:
- низька інформаційна прозорість — гігантський статутний капітал та операційна активність на ринку без сайту, торгових марок і згадок у медіа;
- непрозора структура власності — власниками виступають закриті недиверсифіковані венчурні корпоративні інвестиційні фонди;
- токсичне оточення — належність до груп компаній, які фігурують у справах чи повідомленнях регуляторних і податкових органів щодо схем;
- аномальна динаміка обороту — різке нарощування обороту вже в наступний фінансовий рік після реєстрації, що не відповідає середньогалузевим показникам, наприклад від 1 млн до 2 млрд грн рік до року без зміни штату та приналежності до групи;
- дефекти реєстраційних даних — відсутність структури власності в ЄДР або наявність ознак ймовірної недостовірності відомостей щодо кінцевих бенефіціарних власників;
- невідповідність кведу специфіці торгових марок, якими володіє особа.
Жодна з цих характеристик окремо не є достатньою підставою для висновку про те, що компанія є оболонкою. Однак поєднання кількох таких факторів із нетиповими фінансовими показниками та мінімальною кількістю працівників може формувати підвищений ризиковий профіль і бути підставою для поглибленої перевірки контрагента.
Наскільки реальними є ці ризики, показує аналіз конкретних прикладів із ринку — нижче наведено кілька кейсів, у яких простежується саме така комбінація ознак.
Так, у вузькій торговельній ніші виявлено три компанії, зареєстровані у 2024 році, із синхронною поведінкою, які працюють в одному регіоні та мають адресні перетини. У 2024 році три юридичні особи сукупно задекларували понад 10,8 млрд грн доходу з мінімальною чистою рентабельністю — близько 0,5–0,8%, а вже наступного року їхній сукупний оборот скоротився приблизно на 97%. Найбільш різкий кейс — стрибок доходу однієї з компаній з фактично нульового рівня до понад 3,5 млрд грн за один рік і падіння до кількох мільйонів уже наступного. При цьому після згортання мільярдних оборотів на балансах компаній залишилися сотні мільйонів гривень активів, а зобов’язання в окремих випадках, навпаки, зросли в кілька разів. Такий профіль може свідчити про короткострокову концентрацію значних оборотів.
Ще один випадок — компанія з основним КВЕДом у сфері харчування. Її дохід зріс із менш ніж 1 млн грн у 2024 році до понад 1 млрд грн у 2025. При цьому участь у закупівельних процедурах не зафіксована, штат не змінився, активи – лише на кілька тисяч гривень, а рік підприємство завершило зі збитком понад 20 млн грн. Фактично, при 1,4 млрд грн доходу в активах лише 4 000 грн. І вони не просто малі, а впали на 96% саме в рік вибухового зростання обороту. Компанія «прокрутила» понад мільярд гривень, але на кінець року практично не має ані основних засобів, ані запасів, ані суттєвої дебіторки, ані іншої балансової бази. Для звичайного операційного бізнесу це вкрай нетипово. Поєднання таких показників може потребувати додаткового аналізу на ознаки транзитної компанії.
Ще один показовий кейс — новий оптовий продавець підакцизних товарів, який за рік збільшив дохід із менш ніж 200 тис. грн до майже 2 млрд грн. За кількох працівників і статутного капіталу в десятки тисяч гривень компанія накопичила оборотні активи, співмірні з річним доходом, але заробила менш ніж 100 тис. грн чистого прибутку. Фактично мільярдний товарний потік пройшов через нову малу юрособу майже без фінансового результату. Для підакцизного ринку це сильний сигнал перевірити походження товару, контрагентів і весь ланцюг постачання.
Серед енерготрейдерів у вибірці є доволі показовий випадок. Компанію, яка займається торгівлею газом, зареєстрували лише у лютому 2025 року, але вже за перший рік роботи вона отримала 3,8 млрд грн доходу. При цьому у штаті була лише одна людина, а статутний капітал становив 230 тис. грн. Чистий прибуток за рік склав 20,1 млн грн. Таким чином, на одного працівника припало понад 3,8 млрд грн доходу. Для енерготрейдингу невеликий штат не є чимось незвичним, однак вихід новоствореної компанії на мільярдні обороти вже в перший рік роботи при одному працівнику помітно вирізняє цей кейс серед інших у вибірці.
Коли два працівники — лише персонал окремої юридичної особи
Водночас у вибірці є компанії, де мільярдний дохід і малий штат мають зрозуміле корпоративне пояснення. Важливо, що йдеться не про автоматичне підтвердження загальної надійності, а лише про відповідність кількості працівників функції конкретної юридичної особи.
ТОВ «СКМ Фінанс» у 2025 році мало двох працівників, 7,49 млрд грн доходу та майже такий самий чистий прибуток. Проте на балансі компанії перебувало 30,9 млрд грн активів, із яких 30,89 млрд грн — необоротні. Компанія входить до інвестиційної групи SCM, а її кінцевим власником є засновник і єдиний акціонер групи Рінат Ахметов. У цьому випадку дохід створюють фінансові активи та корпоративні права, а не фізична праця двох співробітників.
ТОВ «Кернел-Капітал» задекларувало 8,29 млрд грн доходу при трьох працівниках. Водночас компанія працює з 2003 року, має 9,7 млрд грн активів, 9,61 млрд грн статутного капіталу. Юрособа належить до агрохолдингу Kernel. Тут мінімальний штат відповідає ролі компанії, що концентрує активи та корпоративні операції групи.
ТОВ «Еппл Україна» у 2025 році отримало 11,32 млрд грн доходу та 461,7 млн грн прибутку при двох працівниках. Компанія мала майже 4,98 млрд грн активів і 1,94 млрд грн власного капіталу, а роком раніше її дохід становив 13,42 млрд грн. Засновником української юрособи є ірландська Apple Distribution International Limited. Оскільки Apple Inc. є публічною корпорацією, тут немає одного приватного кінцевого власника на кшталт українських бізнес-груп. Малий штат української юрособи пояснюється централізованою міжнародною моделлю, імпортно-дистрибуційною функцією та аутсорсингом локальних процесів.
ТОВ «Сігма Софтвеа» має два працівники, 2,15 млрд грн доходу, 364,6 млн грн прибутку. Компанія входить до Sigma Software Group. По 30% частки української юрособи належать шведським Sigma Technology Group AB та Sigma AB, а решта 40% розподілені між Володимиром Беком, Валерієм Красовським, Дмитром Жуком, Володимиром Чирвою та Дмитром Вартаняном. Тому два працівники у звітності однієї юрособи не дорівнюють фактичному масштабу всієї міжнародної ІТ-групи.
Саме бізнес-група, структура власності та роль конкретної юрособи допомагають пояснити дві зовні схожі ситуації. В одній компанія з мінімальним штатом може бути окремою ланкою великої групи, де персонал, активи та операційна діяльність розподілені між різними юридичними особами. В іншій — за мільярдними оборотами та одним-двома працівниками у відкритих даних складно побачити ресурси й операційну структуру, які б пояснювали такий масштаб бізнесу. Саме тому такі компанії варто оцінювати не за одним показником, а в контексті їхніх зв’язків, активів і структури групи.
Нагадаємо, раніше VKURSI проаналізували скільки корпоративних змін відбулося від початку 2026 року, ще раніше дослідили кому належать корпоративні інвестфонди та компанії з управління активами.